更新时间:2026-10-20 14:38:10点击:来源:美研星球
锦波生物的一则公告,把钟睒睒重新拉回北交所的聚光灯下。
2026年10月16日,山西锦波生物股份有限公司向养生堂定向发行360.72万股股票,发行价格277.22元/股,募资约10亿元资金已完成验资到账。
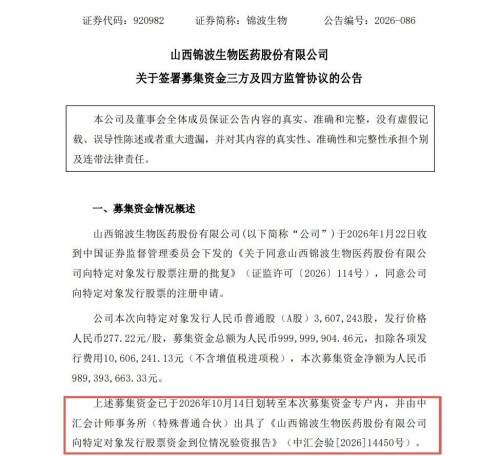
这件事在财经层面的解读很多,但对美妆、医美行业来说,真正值得关注的信息是——这10亿元,全部投向人源化胶原蛋白FAST数据库与产品开发平台。
钱没有去补流,没有去铺渠道,而是砸向了一套研发基础设施。
一
钟睒睒10亿押注的FAST是什么
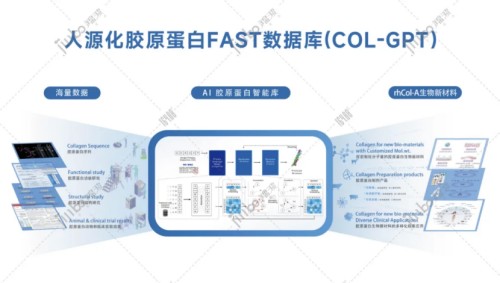
FAST不是一条新产线,也不是一款新原料,而是一套以AI算力为引擎的胶原蛋白研发基础设施。一端是胶原蛋白序列、结构、功能的全维度数据库,另一端是高通量实验和智能化筛选,形成"AI干实验+高通量湿实验"的闭环。
这个项目的进度比外界预期快。
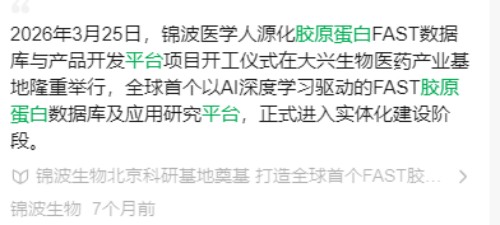
2026年3月,北京大兴生物医药产业基地项目开工;5月,FAST数据库第一期AI生物算力中心在太原揭牌;6月29日全球胶原蛋白产业大会上正式发布,已完成1—28型别人胶原蛋白三螺旋区域序列180多万条、结构预测50多万条。
公司披露,FAST助力胶原分子研发效率提升十倍以上,成本降低约60%。
看一圈同行的动作,几乎都在发力类似的方向:
1)华熙生物明确依托"蛋白质AI设计与高通量筛选、高效表达及中试转化"技术平台推进重组胶原蛋白研发与产业化;2026年上半年原料业务收入6.38亿元,其中重组胶原蛋白、PDRN原料收入大幅增长。
2)创健医疗在西太湖建成关键设备100%国产化的智能中试平台,把实验室"克级"工艺稳定放大至"吨级"生产参数;聚焦重组Ⅲ型与XVII型。
3)福瑞达2024年完成医用级重组Ⅲ型人源化胶原蛋白原材料主文档登记;注射用重组胶原冻干纤维(Ⅲ类)已完成研制开发及工艺验证。
再把视线放到全球——国际美妆巨头同样在把AI推进研发腹地,只是主战场不在胶原蛋白上:
4)欧莱雅2026年3月宣布扩大与英伟达的合作,将NVIDIA ALCHEMI机器学习框架直接接入其研发与创新体系,在原子尺度上模拟成分性能与相互作用。官方披露,部分发现过程可提速至传统方法的100倍。
5)联合利华2025年下半年发布"AI for Science"创新平台,涵盖六大AI模型,贯穿原料筛选、活性物发现、功效验证全流程。据其披露,该平台可将原本需要3至5年的成分研发周期压缩至数月。
不难看出,"AI设计 + 高通量筛选"已经是行业共识动作。但目前公开做胶原蛋白专用数据库且已经落地的,只有锦波一家。
过去一款新功能胶原蛋白从序列设计到候选分子,周期以年计;如果十倍效率能够兑现,原料端的供给速度和品类丰富度会明显加快。
二
胶原蛋白原料端让利开始了
比数据库更直接影响原料市场的,是胶原蛋白原料的产能和价格。
锦波合成生物产业园(2023年5月投产)规划面积100亩,年产能为注射级产品300万支、无菌化妆品5000万支、10吨级A型重组人源化胶原蛋白原料产线。此前多次被报道的"从300升跃升至吨级",落到产线上就是这个量级。
创始人杨霞表示,公司拥有重组人源化胶原蛋白全剂型三类证,产品累计临床应用超430万支,不良反应率仅0.0006%。公司FAST数据库落地运行,重组胶原蛋白获美国Self-GRAS认证,并参与多项国际及行业标准制定。
(图片来源:锦波生物)
1)注射端
薇旖美上市初期市场价接近7000元/支,2026年4月与新氧合作后,新品ColPact定价1999元/支,缩水超过70%。
而锦波官网同系列ColNet、极纯、WeaveCol等仍在6800—18730元区间;杨霞自己的说法是1999元"接近成本价"、"暂时不会再下降了"。这恰恰说明它是一次逼近底线的让利,而不是成本持续下移的证据。
(图片来源:网络公开)
2026年上半年锦波营业成本同比增加47.34%,而同期营收小幅下滑。主因是注射用重组人源化胶原蛋白新车间转入固定资产、产能暂未充分释放,折旧摊销计入产品成本——医疗器械毛利率因此下降5.48个百分点至89.56%。
相关相关报道称:扩产时的"增长储备",在需求放缓后变成了需要时间消化的固定成本。
公司自己的解释是"为回馈市场对部分产品进行了价格优惠"。
另一个变化是证照稀缺性消退。
巨子生物已拿下3张重组胶原三类械证(2025年10月、2026年1月、2026年6月),创健医疗2张(2025年12月、2026年2月),锦波目前3张,行业形成锦波3款、巨子3款、创健2款的格局。薇旖美当年"全球首个注射级重组人源化胶原蛋白"的独占窗口已经关闭。
不过,拿证不等于放量。 比如巨子生物手握3张械三证,首款产品直到2026年6月才正式上市,其医疗器械收入反而从上年同期的6.93亿元降至6.1亿元。牌照层面的三足鼎立已经形成,收入层面的格局还没跟上——这意味着真正的价格战可能还没真正开始。
2)护肤端
2026年上半年锦波功能性护肤品收入1.49亿元,同比+22.93%,在医疗器械板块-15.95%的背景下逆势增长。但其毛利率67.43%,下降3.35个百分点,原因是"给予大客户一定价格政策"。
这是原料在护肤端"放量 + 让价"的直接证据。化妆品级原料正在走量,但价格往下压了——这个信号,比1999元的针剂更能说明护肤原料端未来两年的处境。
这也是锦波把资源压向FAST的直接原因:当基础材料依靠稀缺供给获取高溢价的阶段正在过去,未来仍能维持较高利润率的,需要更多依赖真正的技术差异、临床价值和合规门槛。
锦波生物董事长杨霞说过一句话,被反复引用:"锦波生物从来不是一家医美企业。"
从目前来看,FAST和产能投入指向的不只是医美注射、护肤。
锦波的中长期管线已经铺到妇科、眼科、骨科、心血管、毛发医学等严肃医疗场景:注射用重组XVII型胶原蛋白(光老化、毛发增量)、重组V型(颈纹)、重组III型(压力性尿失禁)处于注册申报阶段,眼科用重组Ⅷ型处于注册准备阶段。重组III型人源化胶原蛋白已获美国Self-GRAS认证,为"口服"路径留出接口。
养生堂覆盖超300万终端的渠道网络,加上功能性护肤品和食品领域的产业经验,是重组胶原蛋白从医美向消费场景落地时缺的一块拼图。
重组胶原蛋白正在从注射填充向护肤、毛发、口服等赛道延伸,技术差异、临床价值也将变得越来越重要。